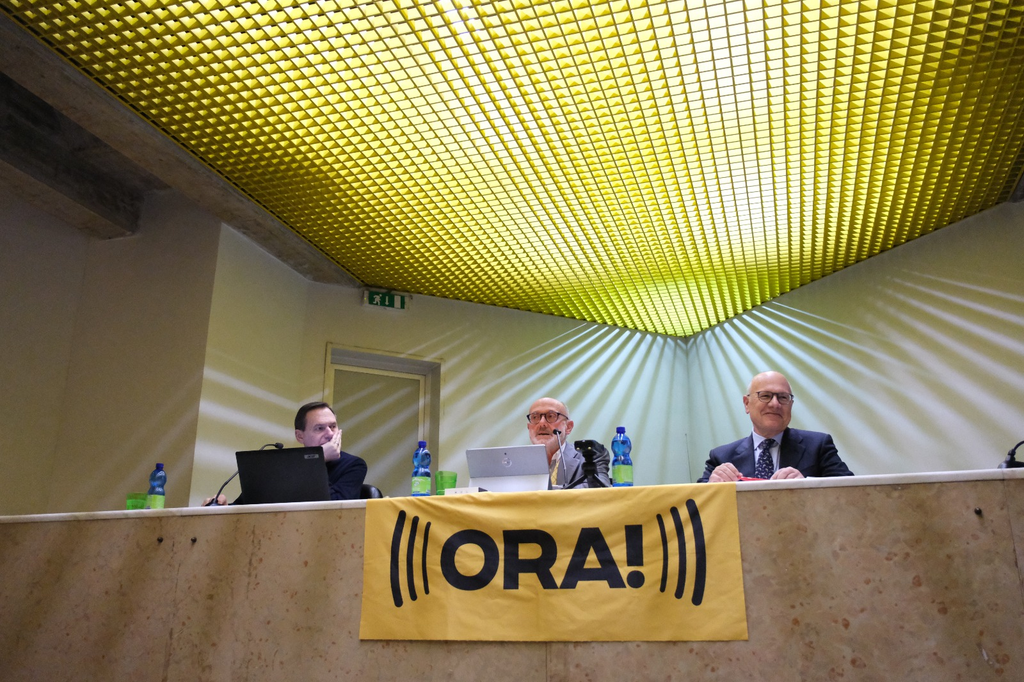
Quale futuro per il Catullo, e quale ruolo per i suoi soci pubblici? Se n’è discusso lunedì sera nell’incontro organizzato da ORA!, A confrontarsi sono stati Nicola Fiorini, dottore commercialista, già revisore dei conti di Gabriele D’Annunzio spa e Valerio Catullo spa e autore del saggio “Aeroporto di Verona: è tempo di atterrare sulla realtà“, pubblicato su “ViaNuova“, e Massimo Soppani, ingegnere ed ex direttore dello scalo, con la moderazione di Sergio Cucini, membro dell’assemblea nazionale di ORA! e componente della Commissione Sviluppo economico.

Per Soppani è stata anche l’occasione di tornare a intervenire in città dopo la conclusione dell’azione di responsabilità da 23 milioni di euro: nelle aule dei tribunali è stato riconosciuto che aveva eseguito quanto deliberato dal Consiglio di amministrazione dell’epoca, espressione della dirigenza pubblica della società. I componenti di quel Consiglio, invece, non sono stati chiamati a risponderne.

Il confronto ha affrontato questioni spesso lasciate ai margini del dibattito cittadino, incline a valutare con indulgenza i risultati dello scalo e a invocare nuovi investimenti, dal potenziamento dell’aeroporto al collegamento ferroviario, in nome del suo ruolo indispensabile per l’economia e il territorio.

Pubblica di nome, privata di fatto

Il punto di partenza è stato l’assetto societario. Sulla carta il Catullo è a maggioranza pubblica: la Camera di Commercio di Verona detiene il 19,63%, le Province di Trento, Verona e Brescia rispettivamente il 14,81%, il 10,32% e il 2,15%, il Comune di Verona il 4,87%. Insieme agli altri soci pubblici, queste partecipazioni raggiungono il 54,64% del capitale.

Il controllo effettivo segue però un’altra logica. SAVE, con il 45,34%, dispone di un sostanziale diritto di veto e della nomina dell’amministratore delegato, grazie al recepimento nello Statuto dei patti parasociali posti alla base del suo investimento. I soci pubblici, invece, restano privi di un coordinamento.

Per Fiorini è una privatizzazione de facto, riassumibile in una formula: rendite private e perdite collettive. Gli enti pubblici incidono poco sulle decisioni, ma sono chiamati a conferire capitale quando serve, senza un ritorno apprezzabile da una società che non ha mai distribuito dividendi. Quale senso ha, allora, conservarne le quote? È una domanda che, insieme a Fiorini e a poche altre voci, poniamo da anni. Enrico Marchi era stato invocato come il cavaliere bianco capace di risanare i bilanci compromessi dalla gestione pubblica e rilanciare lo scalo. Nei fatti, ha dimostrato capacità di gestione negli aeroporti in cui ha i maggiori interessi, come testimoniano i conti di Venezia; a Verona, invece, si è limitato all’ordinaria amministrazione.

Foto da Unsplash di D QY

Uscire insieme, ma senza scambi di carta

Sulla prospettiva di un’uscita coordinata le posizioni dei relatori coincidono: Verona, Trento e Brescia dovrebbero individuare insieme le modalità per lasciare la società, nei limiti consentiti dalle autorità nazionali del trasporto aereo, affidando a SAVE “onori ma soprattutto oneri”. Il percorso, tuttavia, conta quanto l’obiettivo. Fiorini ha messo in guardia dall’eventualità di cedere le partecipazioni in cambio di azioni SAVE: uno scambio «carta contro carta» lascerebbe di fatto collettivizzate le perdite e potrebbe sottrarsi alle procedure di evidenza pubblica previste dalla normativa. Soprattutto, vanificherebbe lo scopo dell’operazione: restituire agli enti territoriali risorse per i compiti istituzionali ed evitare futuri impegni finanziari molto gravosi.

I numeri aiutano a comprendere il problema. Il confronto tra le società di gestione relativo al 2025 assegna al Catullo un utile di 0,48 milioni di euro, senza dividendi, contro i 72,1 milioni di SAVE, terza in Italia dopo Roma e Milano. Per recuperare i 97 milioni di perdite accumulate dal 2008 servirebbero utili di circa 5 milioni l’anno fino alla scadenza della concessione. Il miglior risultato di sempre, quello del 2019, si è invece fermato a 2,4 milioni. Da qui la domanda con cui Soppani conclude la sua analisi: a chi giova che la maggioranza del capitale resti pubblica?

Il peso della stagionalità

Un altro nodo riguarda la distribuzione del traffico. Nel 2025 Verona ha concentrato il 46% dei passeggeri tra giugno e settembre: il sesto valore più alto fra 25 aeroporti italiani, dopo Olbia, Alghero, Trapani, Pescara e Cagliari. In alta stagione l’attività si addensa soprattutto il mercoledì e il sabato, creando quello che Soppani definisce un «picco nel picco». L’ex direttore ha inoltre segnalato il mancato recupero delle quote di traffico nell’area del Garda: Verona rappresenta il 9% dei passeggeri dei quattro sistemi aeroportuali considerati — Verona, Venezia-Treviso, Bergamo e Bologna — e, secondo le stime del Piano nazionale degli aeroporti, questa quota resterà stabile fino al 2035.

Con la privatizzazione, è stato osservato, spetterebbe a SAVE decidere come affrontare la stagionalità e sciogliere la questione di fondo: se e come trasformare uno scalo prevalentemente orientato ai viaggi in partenza in una risorsa capace di attrarre visitatori e rispondere alle diverse esigenze del territorio.

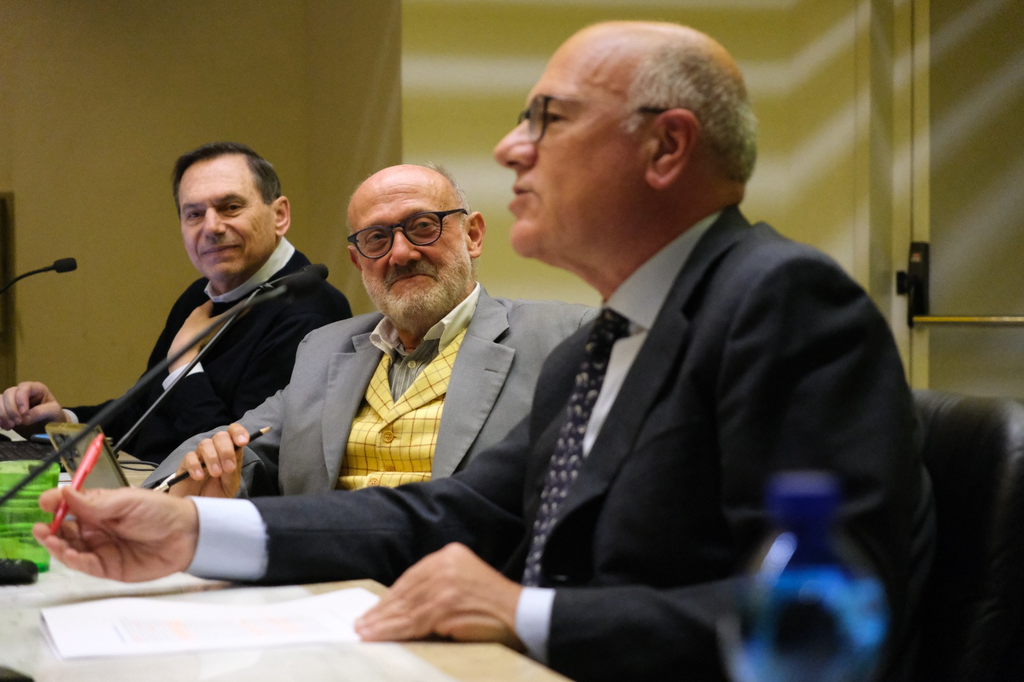
In primo piano Nicola Fiorini. Al suo fianco Sergio Cucini e Massimo Soppani

Su SAVE i giudizi si dividono

Se sull’uscita dei soci pubblici c’è convergenza, diverso è il giudizio su oltre dieci anni di gestione degli scali di Verona e Brescia. Nel suo saggio Fiorini riconosce a SAVE professionalità e investimenti importanti. Soppani resta invece critico e invita a leggere i risultati alla luce del confronto con gli aeroporti vicini.

Verona cresce: a fine agosto 2026 sfiora i 3 milioni di passeggeri, con un aumento dell’8,6% sul 2025. Il confronto sui decolli restituisce però un quadro diverso: nella stagione estiva 2026 l’incremento dei decolli settimanali è stato di 580 a Verona e di 2.448 nel sistema Venezia-Treviso. A ottobre, inoltre, Verona perde il 5% dei decolli, mentre Venezia ne guadagna il 9%.

Soppani ha ricordato che il “Sistema Nordest” era nato per unire la forza di quattro aeroporti e ottenere condizioni migliori dalle compagnie aeree. A suo giudizio, oggi e nelle prospettive al 2035, quel principio sembra funzionare soltanto a vantaggio del Veneto orientale. La sua valutazione, ha spiegato, non cambierà finché gli scali di Verona e Brescia non saranno valorizzati in misura adeguata alle potenzialità del bacino del Garda, tra i più dinamici d’Europa.

Il nodo Montichiari

A Brescia, intanto, potrebbe aprirsi una fase nuova. Montichiari, rivelatosi un pozzo di San Patrizio e fonte di contrasti con il mondo economico e politico bresciano fin dall’acquisizione della concessione, beneficerà del trasferimento di Amazon da Malpensa. Lo scalo cargo ha movimentato 31.411 tonnellate nel 2025, ben al di sotto del picco di quasi 47.000 raggiunto nel 2007, mentre il settore cresceva a ritmi significativi a livello nazionale e internazionale.

Le ricadute sui conti potrebbero essere sensibilmente positive, ma restano da verificare, così come va considerato il rischio di dipendere da un cliente tanto importante quanto attento alle offerte concorrenti. Per il sistema nazionale, inoltre, si tratta dello spostamento di un vettore da un aeroporto all’altro, non dell’acquisizione di nuovi flussi dal Nord Europa, dove si concentra una parte significativa del traffico cargo mondiale.

Sul fronte degli oneri, i numeri presentati da Soppani delineano impegni consistenti. Il masterplan di Montichiari al 2035 prevede un fabbisogno di circa 101 milioni di euro: 31,5 milioni nel periodo 2027-2031 e 69,4 nel 2032-2035. La quota riferibile al “Sistema Verona” supera i 35 milioni, di cui oltre 4 a carico del solo Comune di Verona. Risorse che verrebbero così sottratte ad altri impieghi nel sociale, sul territorio e a beneficio dei cittadini.

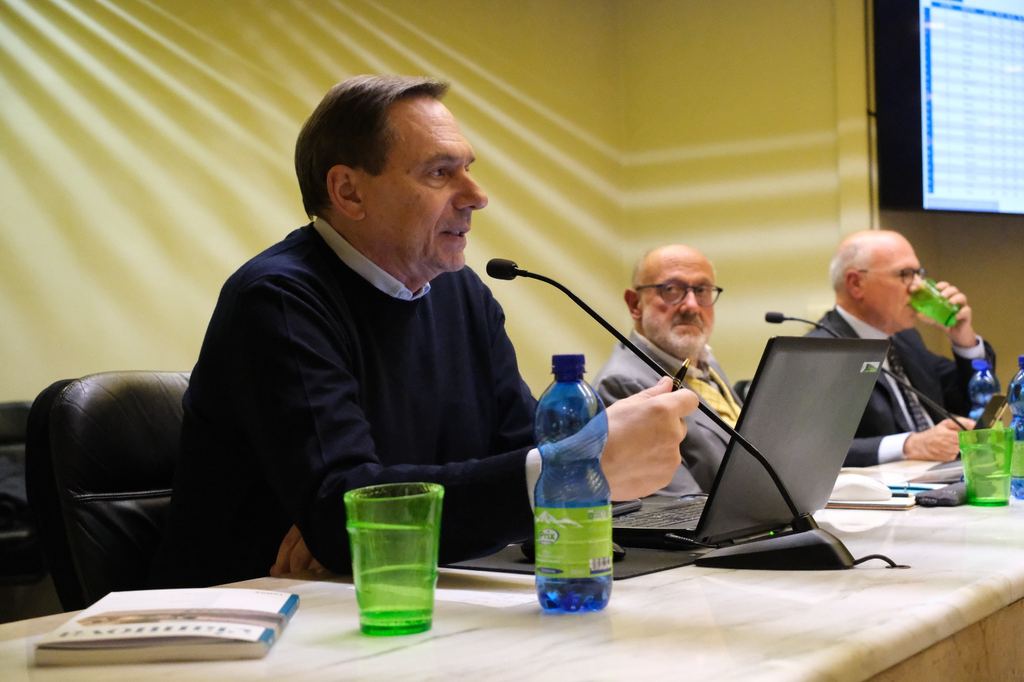
In primo piano Massimo Soppani. Al suo fianco Sergio Cucini e Nicola Fiorini

Uno scenario più complesso

A rendere più difficile la creazione di valore si aggiungono le prospettive del settore. Soppani ha richiamato il raddoppio del prezzo del carburante aereo, che secondo l’IATA richiederà almeno due anni per rientrare, con possibili rincari delle tariffe e riduzioni dei voli nel 2027-2028. Resta poi da valutare l’effetto del completamento dell’alta velocità ferroviaria: raggiungere Malpensa e Venezia in tempi compresi tra un’ora e un’ora e quarantacinque consentirebbe di accedere a collegamenti diretti verso il mondo, evitando gli scali a Roma o Francoforte oggi necessari per ottenere le stesse opportunità.

La domanda che resta aperta

Il confronto è così tornato alla questione lasciata irrisolta dall’uscita della Fondazione Cariverona dal capitale, e che il dibattito politico continua a non affrontare con trasparenza: perché gli enti territoriali insistono a restare in una società di cui non determinano le strategie, ma nella quale sono chiamati a finanziare le scelte di chi la gestisce?

In vista dell’imminente confronto elettorale, è un interrogativo da riportare al centro della discussione. Tanto più quando le risorse pubbliche scarseggiano e ogni investimento impone di scegliere a quali altre esigenze rinunciare.

© RIPRODUZIONE RISERVATA